

クリップ
飯田泰之 円高待望論が招く危機
飯田泰之(明治大学教授)
写真提供:photo AC
為替レートと実質為替レート
実質為替レートは物価指数を考慮した為替レートだと説明されることがあるが、あまり正確ではない。実際には「日本で財1単位」を売って円を獲得し、為替市場でドルに換えたときに「米国で財を何単位購入できるか」を表している。「日本で1時間家庭教師をして稼いだ円」をドルに換金すると「米国で何時間家庭教師サービスを受けられるか」といったイメージでとらえると良いだろう。為替レートが1ドル=120円ならば、
実質為替レート
=120×(米国の物価÷日本の物価)
である(実際には基準年の実質レートを100として、その後の変化を指数化したものである)。
これならば、為替レートが円安になれば実質為替レートも円安になる。「実質」という言葉の響きから、実質為替レートの方が本質的で意味のある数字であるかのように感じている人が多いようだが、そうではない。物価や物価の比をかけることを経済統計用語で「実質化する」と表現することからくる、慣習的な呼称である。
なぜ、一般的な為替レートよりも実質為替レートでは円安が進んでいるのか。ここで、実質為替レートの定義を思い出してほしい。日本で財1単位を売って得られる日本円が少ない─―つまりはデフレ状況では実質為替レートは円安になる。現在、米国では8%台のインフレが生じているのに対し、日本のそれは1%に満たない。ここにおいて、議論は再びデフレ(正確には低インフレ)の問題に戻る。
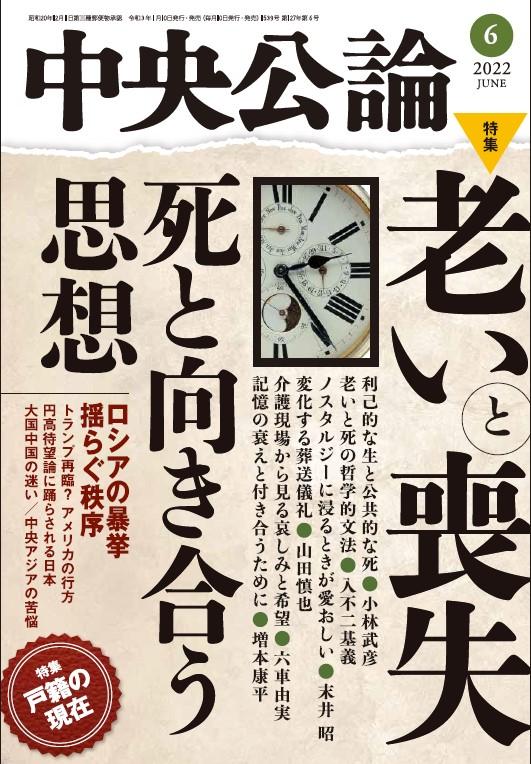
中央公論 2022年6月号
2022年6月号(5月10日発売)
定価950円(本体価格864円)
電子版
オンライン書店
※発売前、品切れ等で指定の購入ページに飛ばないことがありますので予めご了承ください。