

クリップ
住宅価格安定化の鍵は「利上げ」にあらず――東京の不動産高騰はバブルではなく構造的現象である
清水千弘(一橋大学教授)
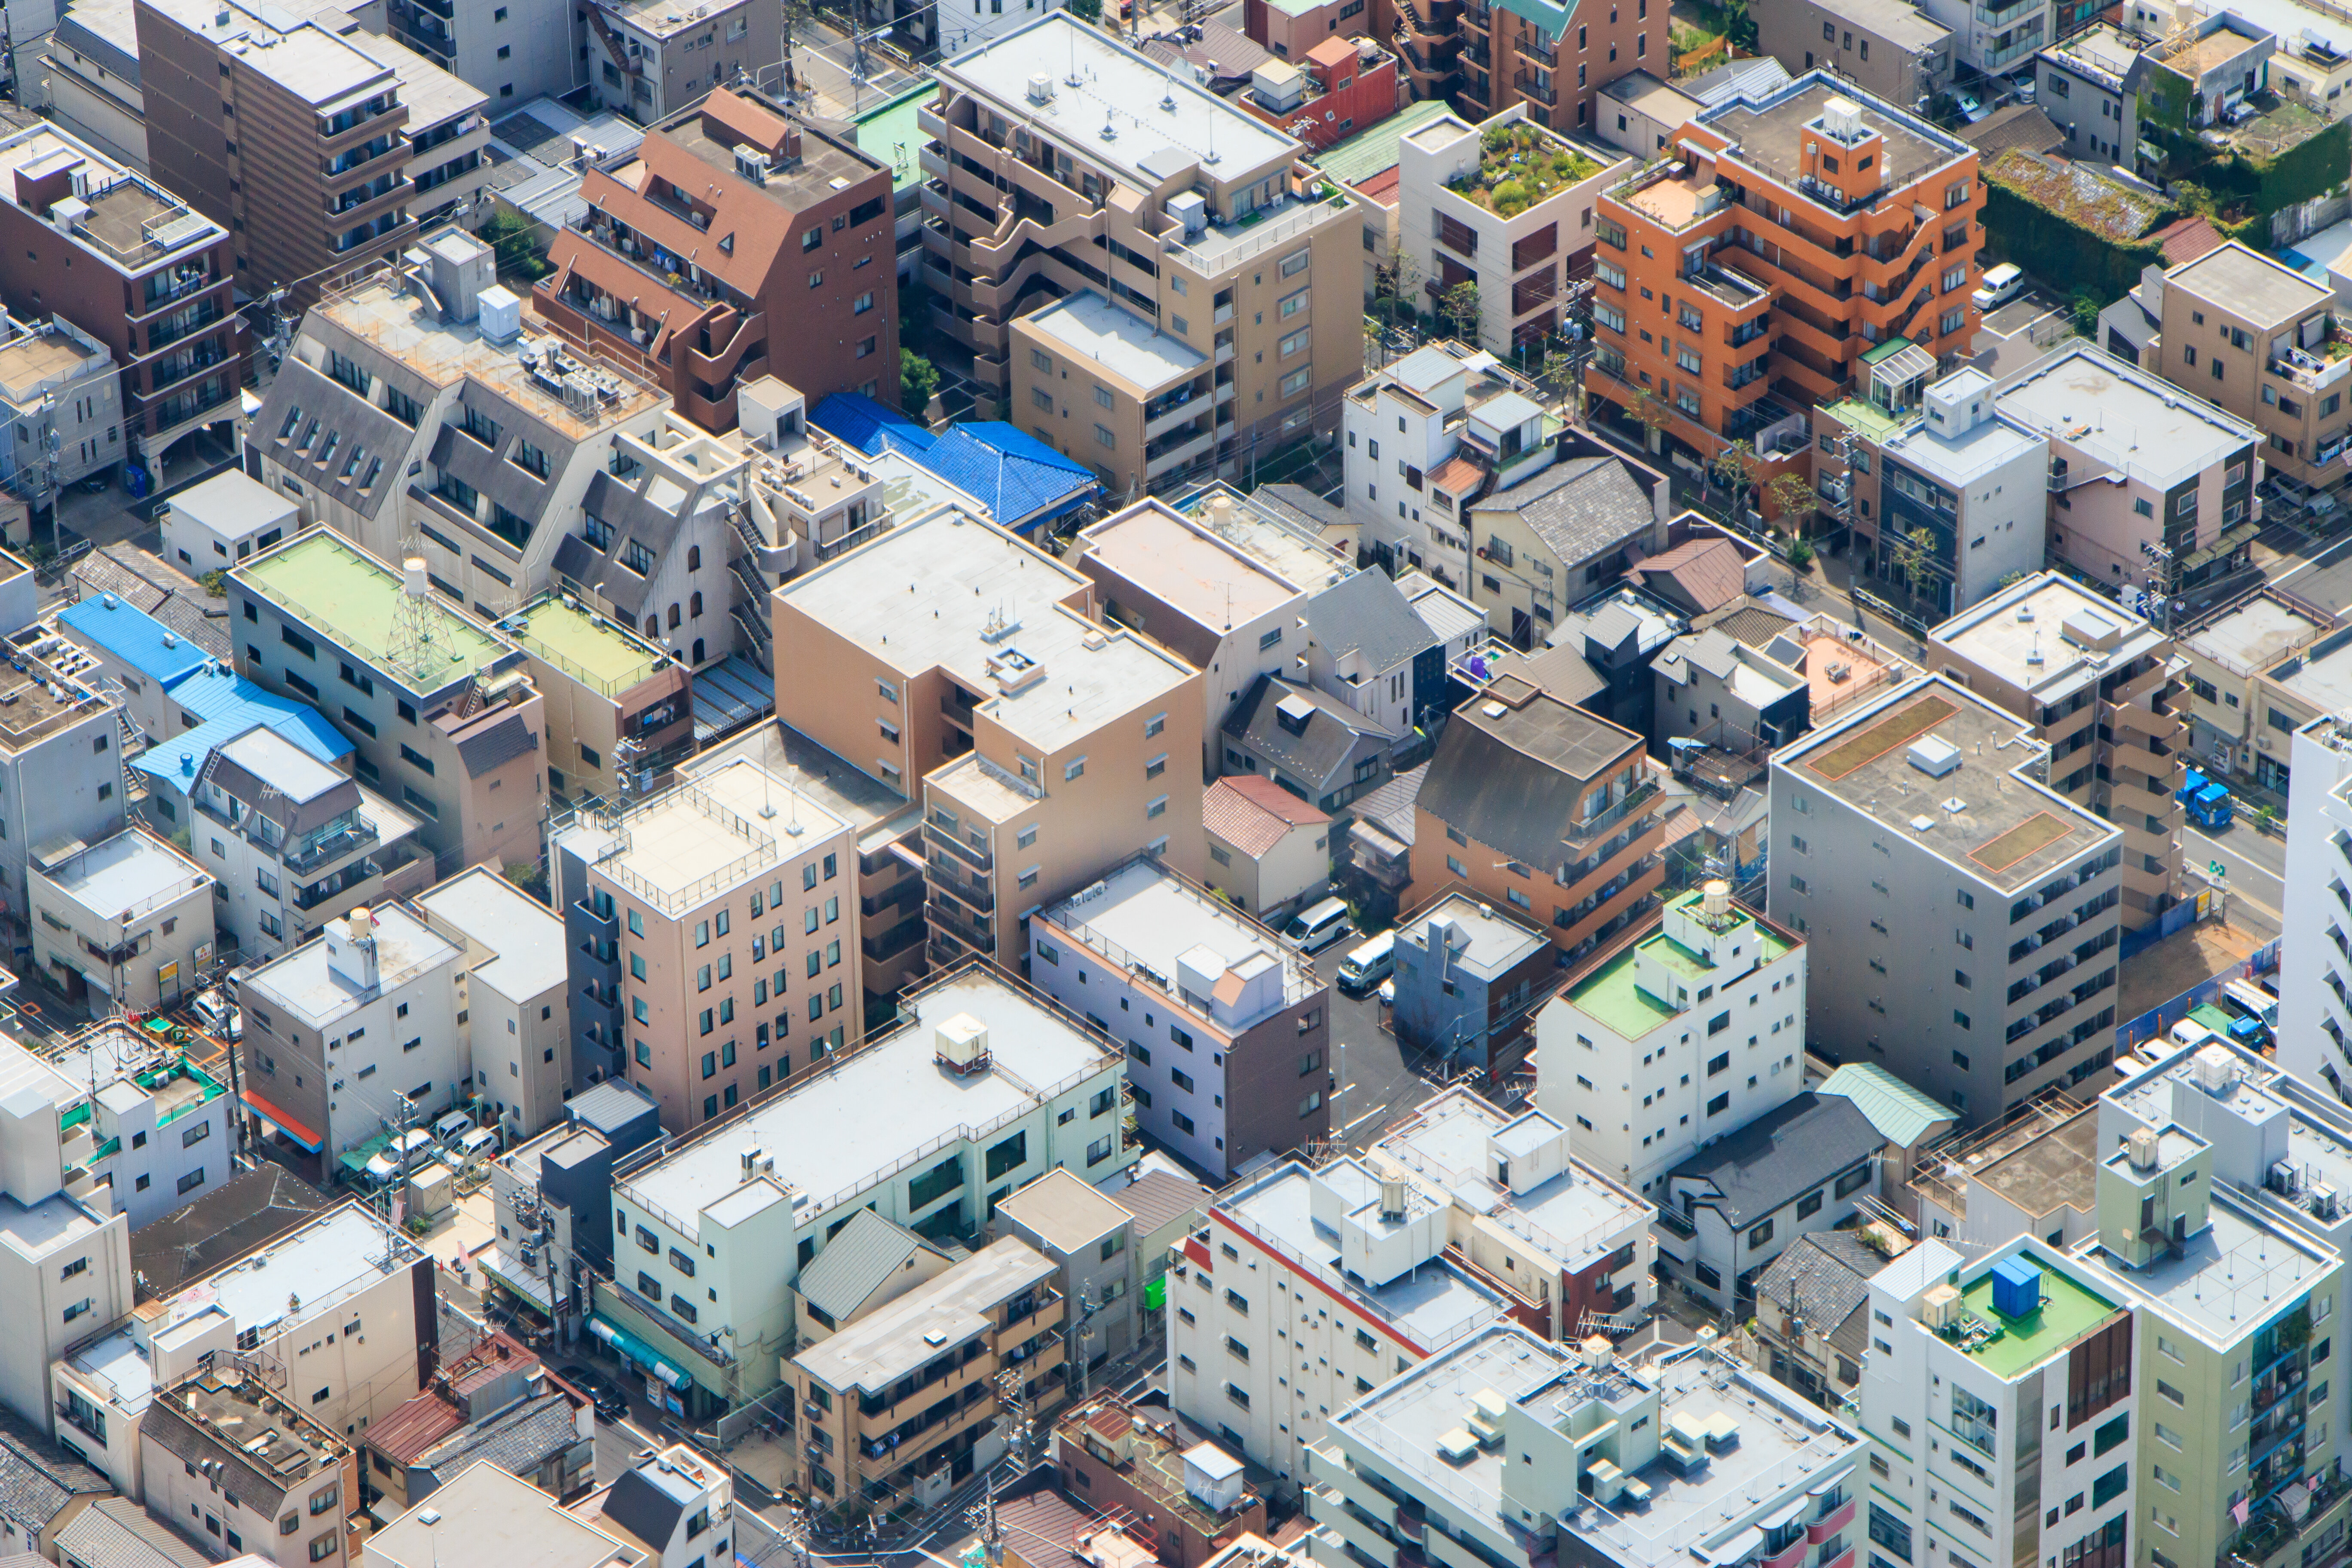
写真:stock.adobe.com
価格・家賃・金利の均衡関係
住宅価格を考えるうえで、最も基本的な問いは、「家賃との関係」である。なぜ、月20万円の家賃で借りられる住宅が、1億円もの価格で取引されるのか。この比率は、単なる市場の気分や投機心理ではなく、金融環境・税制・維持費・将来期待といった経済の根幹にかかわる要因によって決まる。
経済学では、この関係を「ユーザーコスト(User Cost)」という概念で表す。ユーザーコストとは、住宅を所有することに伴う年間の経済的負担を指す。住宅を購入する家計は、ローン金利や固定資産税、修繕費などを支払いながら、将来の価格上昇(あるいは下落)を織り込んで意思決定を行う。言い換えれば、「所有するコスト」と「借りるコスト(家賃)」が釣り合う水準で市場価格は決まるという考え方である。
金利が高ければ、住宅ローンの借入負担が大きくなるため、所有コストは上がり、価格は下がりやすい。他方で住宅購入が控えられた結果として賃貸住宅の需要が増えるので、家賃は上昇傾向を示す。
逆に金利が低ければ所有コストが下がり、住宅を持つことが割安になる。ところが近年の日本では、金利がほぼゼロに近い状態が続き、所有コストはきわめて低い一方、都心では家賃がほとんど下がっていない。そのため、家賃とユーザーコストの均衡が崩れ、住宅購入のインセンティブが強く働いた結果として、「価格だけが高止まり」する現象が生じている。
もう少し直感的に説明しよう。住宅価格は、将来にわたって得られる「住むことの便益」(家賃など)を、金利で割り引いて合計したものに近い。したがって、金利が下がれば割引率が小さくなり、将来の家賃の価値が大きく見積もられる。たとえば年5%の金利を支払うなら20年後の1万円の価値は約3800円だが、金利が1%なら約8200円となる。この差がそのまま、価格を押し上げる圧力として働く。
中央公論 2026年1月号
2026年1月号(12月10日発売)
定価1100円(本体価格1000円)
電子版
オンライン書店
※発売前、品切れ等で指定の購入ページに飛ばないことがありますので予めご了承ください。